Domain verkaufsabteilung.de kaufen?
Wir ziehen mit dem Projekt
verkaufsabteilung.de um.
Sind Sie am Kauf der Domain
verkaufsabteilung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verkaufsabteilung.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
TechniSat Gigasystem 17/8K VERKAUF IM KUNDENAUFTRAGIm Auftrag unseres Kunden verkaufen wir seinen Technisat Gigasystem 17/8K in technisch und optisch einwandfreiem von uns geprüften Zustand. Unverbindliche Preisempfehlung war: 299,- € Kaufdatum: 15.10.2011 Das GigaSystem 17/8 ist für den Aufbau einer Verteilanlage konzipiert, mit der die Signale von bis zu vier Sat-Positionen auf bis zu acht Teilnehmer verteilt werden können. Kaskade Die Kaskade 17/8 K ermöglicht in Kombination mit der Grundeinheit 17/8 G die Signalverteilung an mehr als acht Teilnehmer. Der Kaskadierbaustein kann entweder unmittelbar an die Grundeinheit angedockt oder in einiger Entfernung von dieser in das Verteilsystem integriert werden. Die Stromversorgung für den kaskadierten Multischalter wie auch für alle angeschlossenen LNBs wird vom Grundgerät übernommen. Dabei kann die Grundeinheit des GigaSystems bis zu vier Kaskaden mit Spannung versorgen. Stromversorgung Die Grundeinheit verfügt über ein hochwertiges, effizientes Schalternetzteil, das nicht nur die Grundeinheit selbst, sondern zusätzlich auch bis zu vier Kaskaden und alle angeschlossenen LNBs mit Spannung versorgen kann. Erweiterbarkeit Über passende Komponenten kann das GigaSystem 17/8 weiter ausgebaut werden, so dass selbst große Netze mit bis zu einigen 100 Teilnehmern realisiert werden können. Ohne Dämpfung im Sat-Bereich, mit Schräglagenentzerrung Mit Schräglagenentzerrung Für 4 Quattro-LNB130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Linn Selekt DSM Cartridge - Katalyst DAC Verkauf im KundenauftragProdukt Linn Selekt DSM Katalyst DAC Farbe schwarz Artikeltyp / Herkunft Kundenauftrag Optischer Zustand neuwertig Technischer Zustand einwandfrei (von uns geprüft!) Lieferumfang / Zubehör 1x Katalyst DAC Originalverpackung Ja vorhanden Einheit Stück UVP 1785,00 Euro Auslaufmodel Nein, aktuelle Ware Inseriert am/von 20250705dd Kaufdatum & Händler 15.11.2021 beim deutschen Fachhändler als Neuware erworben Kaufbeleg vorhanden Ja Sonstige Nichtraucherhaushalt Hinweistext: Die Rechnung auf Ihren Namen bei diesem Artikel erfolgt unter Verwendung der Differenzbesteuerung gemäß § 25a UStG . (Die MwSt. ist im Preis zwar enthalten, ein Umsatzsteuerausweis auf der Rechnung ist jedoch nicht möglich.) Bei uns erhalten Sie ein 30-tägiges Rückgaberecht – auch auf Produkte, die im Kundenauftrag verkauft werden. So können Sie sich in Ruhe vom technischen und optischen Zustand überzeugen, ohne Risiko. Bitte beachten Sie: Da wir im Auftrag eines Kunden verkaufen, besteht keine gesetzliche Gewährleistung auf diesen Artikel.900,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
TechniSat Gigasystem 17/8K VERKAUF IM KUNDENAUFTRAGIm Auftrag unseres Kunden verkaufen wir seinen Technisat Gigasystem 17/8K in technisch und optisch einwandfreiem von uns geprüften Zustand. Unverbindliche Preisempfehlung war: 299,- € Kaufdatum: 15.10.2011 Das GigaSystem 17/8 ist für den Aufbau einer Verteilanlage konzipiert, mit der die Signale von bis zu vier Sat-Positionen auf bis zu acht Teilnehmer verteilt werden können. Kaskade Die Kaskade 17/8 K ermöglicht in Kombination mit der Grundeinheit 17/8 G die Signalverteilung an mehr als acht Teilnehmer. Der Kaskadierbaustein kann entweder unmittelbar an die Grundeinheit angedockt oder in einiger Entfernung von dieser in das Verteilsystem integriert werden. Die Stromversorgung für den kaskadierten Multischalter wie auch für alle angeschlossenen LNBs wird vom Grundgerät übernommen. Dabei kann die Grundeinheit des GigaSystems bis zu vier Kaskaden mit Spannung versorgen. Stromversorgung Die Grundeinheit verfügt über ein hochwertiges, effizientes Schalternetzteil, das nicht nur die Grundeinheit selbst, sondern zusätzlich auch bis zu vier Kaskaden und alle angeschlossenen LNBs mit Spannung versorgen kann. Erweiterbarkeit Über passende Komponenten kann das GigaSystem 17/8 weiter ausgebaut werden, so dass selbst große Netze mit bis zu einigen 100 Teilnehmern realisiert werden können. Ohne Dämpfung im Sat-Bereich, mit Schräglagenentzerrung Mit Schräglagenentzerrung Für 4 Quattro-LNB130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Linn Selekt DSM Cartridge - Katalyst DAC Verkauf im KundenauftragProdukt Linn Selekt DSM Katalyst DAC Farbe schwarz Artikeltyp / Herkunft Kundenauftrag Optischer Zustand neuwertig Technischer Zustand einwandfrei (von uns geprüft!) Lieferumfang / Zubehör 1x Katalyst DAC Originalverpackung Ja vorhanden Einheit Stück UVP 1785,00 Euro Auslaufmodel Nein, aktuelle Ware Inseriert am/von 20250705dd Kaufdatum & Händler 15.11.2021 beim deutschen Fachhändler als Neuware erworben Kaufbeleg vorhanden Ja Sonstige Nichtraucherhaushalt Hinweistext: Die Rechnung auf Ihren Namen bei diesem Artikel erfolgt unter Verwendung der Differenzbesteuerung gemäß § 25a UStG . (Die MwSt. ist im Preis zwar enthalten, ein Umsatzsteuerausweis auf der Rechnung ist jedoch nicht möglich.) Bei uns erhalten Sie ein 30-tägiges Rückgaberecht – auch auf Produkte, die im Kundenauftrag verkauft werden. So können Sie sich in Ruhe vom technischen und optischen Zustand überzeugen, ohne Risiko. Bitte beachten Sie: Da wir im Auftrag eines Kunden verkaufen, besteht keine gesetzliche Gewährleistung auf diesen Artikel.900,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
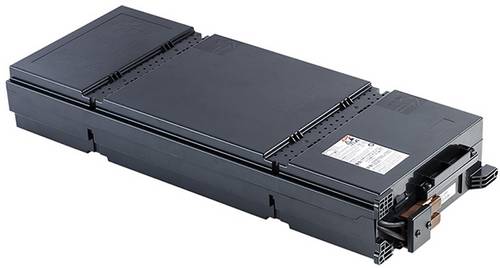
Multimatic Vertrieb USV-Anlagen-AkkuAPC Replacement Battery Cartridge #113 - USV-Akku - Bleisäure Gerätetyp : USV-Akku Gewicht : 6.8 kg Batterie : Bleisäure Batterie-Formfaktor : Intern Anz. Batterien : 1 Farbe : Schwarz Abmessungen (Breite x Tiefe x Höhe) : 13.3 cm x 15.2 cm x 10.2 cm Entwickelt für : Back-UPS RS 1100749,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
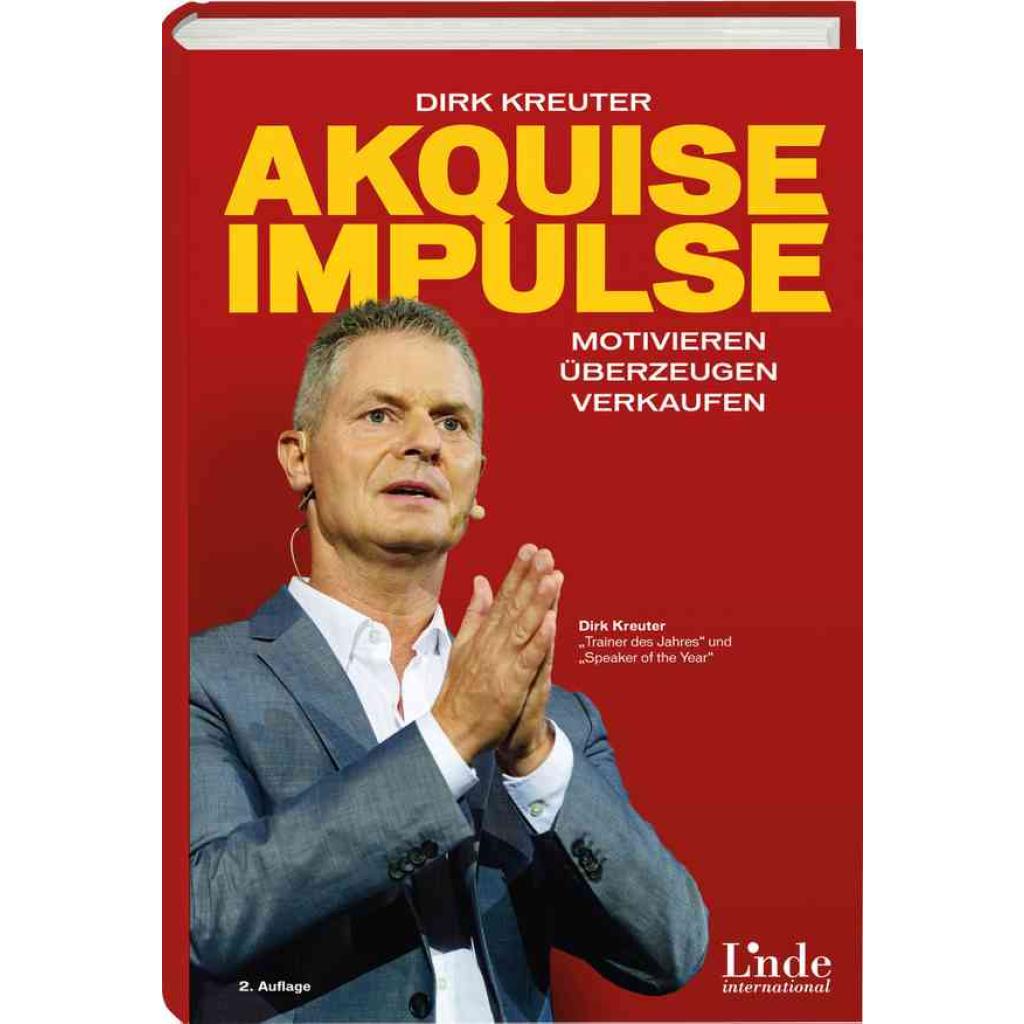
Kreuter, Dirk: Akquise-ImpulseAkquise-Impulse , Motivieren - überzeugen - verkaufen , Armaturenbretter > Innenausstattung , Auflage: 2. aktualisierte und erweiterte Auflage 2018, Erscheinungsjahr: 20180810, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. aktualisierte und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 220, Keyword: Vertrieb; Akquise; Kundengewinnung, Fachschema: Akquise~Absatz / Marketing~Marketing~Vermarktung~Business / Management~Management~Vertrieb~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Briefe, Bewerbungen, Wiss. Arbeiten, Rhetorik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 156, Höhe: 19, Gewicht: 437, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.